

劳务派遣咨询热线:
13288492666 13928782849

劳务派遣咨询热线:
13288492666 13928782849
新闻资讯
联系我们
CONTACT US
 服务热线
13288492666
13928782849
座机:020-61013358
广州市黄埔东路3529号金业纸业商务中心三楼309
推荐新闻

文/洪偌馨
一方面,各家消费金融公司需求靠引入新股东来补偿短板和完成增资,另一方面,在消费金融牌照渡过这段红利期之后,入股消费金融公司能够变成巨头拓展消费金融业务更重要的途径。无论如何,变化和竞争,不断都在发作。
——馨金融
01
明天晚上看旧事的时分,发现又一家持牌消费金融公司要引入新股东了。
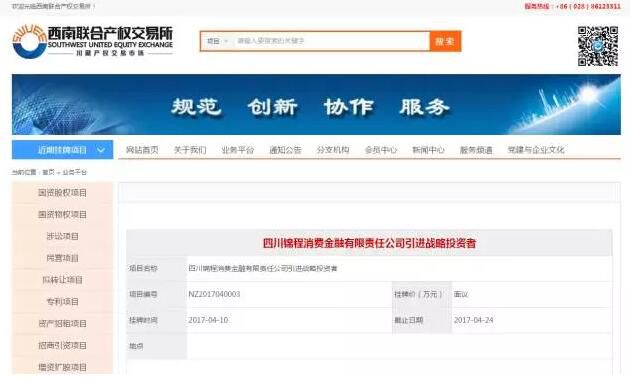
4月10日,东北结合产权买卖所登载了一则“四川锦程消费金融无限责任公司引进战略投资者”的公告。公告显示,锦程消费金融本次本钱运作拟采取“增资扩股+股权转让”的方式引进2-3家(组)具有互联网金融经历与大数据及信贷模型运用才能、消费场景及消费客群渠道优势的战略投资者,挂牌工夫为2017年4月10日到4月24日。
之所以说“又”,是由於锦程并非第一家有此举措的消费金融公司。
早在2013年4月,北银消费金融公司就打破单一的股东构造,引入多个重要股东,包罗全球最大的消费金融公司——西班牙桑坦德消费金融无限公司、联想控股、大连万达等九家公司,调整后,北京银行的出资比例从100%下降至35.29%。
不过从2014年起,《消费金融公司试点办理方法》开端施行,其中规则,金融机构作为消费金融的次要出资人,必需承诺5年内不转让所持有的消费金融公司股权(银行业监视办理机构依法责令转让的除外)。因而,直到2015年,消费金融公司引入新股东的大门才重新开启。
2015年7月,中银消费金融公司率先引入了三家新股东,辨别是中银信誉卡(国际)无限公司、深圳市博德创新投资无限公司以及北京红杉盛远办理徵询无限公司,出资比例辨别为12.37%、9.9%和4.5%。大约是由於太过低调,除了上海银监局的批复之外,网上简直没见到过媒体的报道。
截止到目前,第一批成立的四家消费金融公司中,只要捷信还未传出变卦股权和增资的音讯。坚持了纯外资消费金融公司的血缘。而锦程消费金融这家本来就是中外“混血”的公司,虽然不晓得将引入的本钱是国际还是国外的,但关於出资公司的才能却有着很明白的要求。
02
在东北结合产权买卖所发布的公告中显示,可以参与竞标的公司有两类。
一类是大数据公司:具有大数据及大数据剖析才能的公司,可经过大数据寻觅目的客户,树立风控模型。
第二类则是消费场景公司:具有丰厚的网上消费场景、弱小的获客才能、少量的消费客群的互联网公司,在全国有批发业务和客户资源的公司也可以思索。
细心想想如今的消费金融市场,次要拼的也就是几点:谁的获客才能强、谁的风控好(经过率高坏账低)、谁的资金本钱低。假如这一次两个类型的股东各引入一个,前两点就都处理了,而在资金本钱这一点上,人家也是“带资进组”的啊。
我的一个冤家跟我开玩笑说,招商引资的重点是有技术无能活,新股东既要出钱也要出力,这要求也太高了。不过假如即使如此新股东也蜂拥而至,那就更能阐明消费金融这块牌照有多抢手了。
不过话又说回来,从如今的股东构成来看,成都银行持股51%,马拉西亚丰隆银行持股49%,两家银行协作之下本就缺乏互联网基因和金融技术,很难嵌入线上消费场景,再加上偏安于东北地域,可以展开业务的方式十分无限,次要以线下渠道为主。引入股东来填补短板,倒的确是个迅速补偿短板的办法。
尤其是近两年又有一些陆续成立的消费金融公司,他们多多少少短少这样或那样的基因,虽然持股尚未“解禁”,但是总可以提早做一些预备。
依据我的理解,目前消费金融公司和许多城商行一样,是为各种有流量、场景的金融科技公司提供低本钱资金支持的主力。但是这样的协作形式,关於消费金融公司来说其实并不波动,甚至有点风险。
以我们之前讨论过的“二三四五存款王”产品为例,就是二三四五和中银消费金交融作推出的现金借贷业务,其中,二三四五提供流量、技术和数据支持等,中银消费金融则次要提供资金。
这一项业务让二三四五在2016年大赚一笔,互联网金融业务全年完成营收2.06元。当然,中银消费公司自然也盈利颇丰,可是转身二三四五公司就要本人去请求消费金融牌照了。
2017年4月12日,二三四五网络控股集团股份无限公司发布公告,将投资人民币5400万元与江苏银行、凯基商业银行及海澜之家共同发起设立江苏苏银凯基消费金融无限公司,其中二三四五占消费金融公司的出资比例为9%,成为第三大股东。
在承受采访时,二三四五互联网消费金融业务的担任人也提及,此前与中银消费、上海银行等金融机构停止了亲密协作,因而关於此次参与发起设立消费金融公司具有自然的优势。
从某种意义上讲,消费金融公司与其为他人做“嫁衣裳”,的确不如引入风险共担的协作同伴来的划算。
03
最初想说说第一批获批的消费金融公司中,开展情况有点不一样的捷信。
从後面几家公司的状况来看,引入新的股和完成增资是一个同步的进程。由于消费金融公司在国际不克不及吸收大众存款,资金来源严重受限。虽说按规则可以向金融机构取得存款及经过资产证券化的手腕取得资金,但一是进程复杂难度较大,二是本钱过高,因而次要依托的还是注册本钱金和股东存款等资金。
中银消费金融在增资之后注册本钱由5亿添加至8.89亿,北银消费金融注册本钱则由3亿人民币增值8.5亿人民币,但是捷信开展的进程却是母集団自身在不断“输血”。
在银监会批复成立之初,捷信最後的注册本钱只要3亿,而到2016年底的新一次增资完成之后,捷信消费金融公司的注册本钱金到达44亿元人民币,也是目前国际注册本钱金金额最高的一家消费金融公司。
当然这也与其自身的开展形式有关,虽然近一两年来也频频在媒体上强调线上线下的交融,但毫无疑问,捷信在线下的整个销售体系都曾经十分成熟。
不过绝對于其他消费金融公司而言,捷信能够终将是个个案。
一方面,各家消费金融公司需求靠引入新股东来补偿短板和完成增资,另一方面,在消费金融牌照的发放渡过这段红利期之后,入股消费金融公司能够变成巨头拓展消费金融业务更重要的途径。
 当前位置:
 1328849266613928782849
 钟小姐
 咨询热线